Прогнозы аналитиков на рынке полупроводников
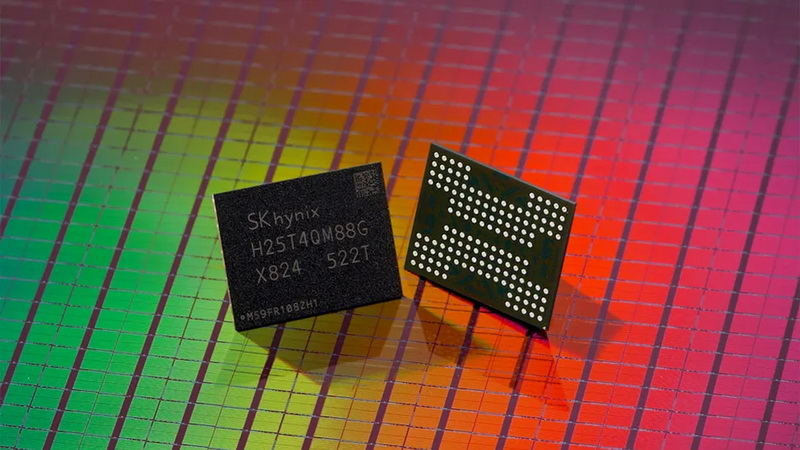
Период Китайского Нового года ознаменовался резким скачком цен на DRAM и NAND — стоимость компонентов увеличилась в три раза. Согласно свежему отчету Counterpoint Research, дефицит на рынке памяти сохранит свою остроту как минимум до второй половины 2027 года.
Динамика роста цен
Аналитики зафиксировали беспрецедентный рост цен в различных сегментах:
- Серверные модули DRAM (RDIMM) DDR5 (64 ГБ): рост на 150%.
- Мобильные модули LPDDR5X (12 ГБ): рост на 130%.
- Ноутбучные модули SO-DIMM DDR4 (8 ГБ): рост на 180%.
- Чипы NAND: рост на 130–150%.

Факторы рынка и прогнозы
Текущих капитальных затрат (CAPEX) гигантов Samsung Electronics и SK hynix (около $50–60 млрд) недостаточно для удовлетворения спроса. Несмотря на прогнозируемое увеличение производства DRAM на 26% и NAND на 24% в текущем году, существенного влияния на рынок не ожидается до второй половины 2027 года. По словам научного сотрудника Counterpoint Research Хван Мин-сона, сценария для коррекции цен во втором полугодии 2026 года не существует.

Борьба за рынок HBM и влияние производителей
Основным фокусом поставщиков остается HBM-память. В прошлом году SK hynix удерживала до 60% поставок, однако в текущем году ожидается усиление позиций Samsung Electronics на рынке HBM4. Производители переориентируют мощности для максимизации прибыли, что поддерживает высокий уровень цен на память общего назначения.
Влияние геополитики и новые игроки
Война на Ближнем Востоке не окажет прямого влияния на стоимость чипов в ближайшее время, однако долгосрочный энергетический кризис и рост тарифов на электричество могут создать дополнительное давление. Тем временем китайские компании усиливают влияние: к 2028 году доля CXMT (DRAM) может превысить 10%, а YMTC (NAND) уже контролирует 13% мирового рынка.